Nach einem Todesfall, einem Seniorenumzug oder einer Haushaltsauflösung in NRW liegt oft ein Ordner voller Policen auf dem Tisch. Hausratversicherung, Privathaftpflicht, Rechtsschutz, Kfz-Versicherung, Sterbegeldversicherung und manchmal eine jahrzehntealte Lebens- oder Rentenversicherung. Angehörige müssen dann nicht nur Räume sortieren und eine Wohnungsauflösung organisieren, sondern auch klären, welche Verträge noch laufen, wer kündigen darf und welche Fristen gelten.
Beim Versicherungen kündigen zählt nicht nur das Datum auf dem Schreiben. Entscheidend ist, wann die Kündigung beim Versicherer eingeht, ob die erklärende Person dazu berechtigt ist und ob eine vorschnelle Beendigung finanziell schadet. Dieser Ratgeber ordnet die wichtigsten Regeln für Nachlass, Umzug und Haushaltsauflösung ein und zeigt, wie Sie Policen systematisch prüfen, Alternativen bewerten und den Zugang Ihrer Kündigung nachweisen.
Wenn im Nachlass oder Umzug ein Stapel Policen auftaucht
Bei einer Wohnungsauflösung nach einem Todesfall beginnt die Arbeit häufig mit einem unscheinbaren Aktenordner. Zwischen Kontoauszügen und Mietunterlagen finden sich Versicherungsverträge, deren Laufzeit niemand aus der Familie genau kennt. Manche Policen gehören zur bisherigen Wohnung, andere zur Person des Verstorbenen. Wieder andere können einen wirtschaftlichen Wert haben und sollten keinesfalls zusammen mit Altpapier oder sonstigen Unterlagen entsorgt werden.
Die Unsicherheit ist verständlich. Angehörige fragen sich, ob sie eine Police sofort beenden müssen, ob Beiträge weiterlaufen und ob der Erbe automatisch Vertragspartner wird. Bei vielen Verträgen geht es zunächst nicht um eine schnelle Kündigung, sondern um eine saubere Bestandsaufnahme: Versicherungsnummer, Versicherungsnehmer, versichertes Objekt, Vertragsbeginn, Laufzeit, Kündigungsfrist und mögliche Leistungen müssen zusammengetragen werden.
Praktische Regel: Erst sichern, dann bewerten, danach kündigen. Das gilt besonders für alte Lebens- und Rentenversicherungen.
Die Hinweise zu Versicherungen im Todesfall helfen bei der ersten Orientierung. Für eine Haushaltsauflösung empfiehlt sich außerdem ein eigener Ordner oder ein digitaler Dokumentenspeicher. Legen Sie dort die Police, Beitragsrechnungen, Schreiben zu Änderungen und jede spätere Kündigungsbestätigung ab.
Bei einer Heimunterbringung oder einem Seniorenumzug kommt ein weiterer Punkt hinzu. Die bisherige Wohnung wird vielleicht vollständig aufgelöst, der Versicherungsbedarf verändert sich aber nicht bei jeder Sparte automatisch. Eine Hausratversicherung kann an eine kleinere Wohnfläche angepasst oder beendet werden. Eine private Haftpflichtversicherung bleibt dagegen häufig unabhängig vom bisherigen Haushalt relevant.
Die zentrale Frage lautet deshalb nicht nur: „Wie kann ich die Versicherung kündigen?“ Sie lautet: „Soll dieser Vertrag wirklich enden, wann wird die Kündigung wirksam und welche Alternative schützt den Wert des Vertrags?“
Gesetzliche Kündigungsfristen bei Versicherungen im Überblick
Das deutsche Versicherungsvertragsgesetz setzt den gesetzlichen Rahmen. Nach § 11 VVG kann ein Versicherungsverhältnis grundsätzlich zum Schluss der laufenden Versicherungsperiode beendet werden. Die Kündigungsfrist muss für beide Seiten gleich sein und darf weder kürzer als ein Monat noch länger als drei Monate sein. Bei Verträgen mit einer Laufzeit von mehr als drei Jahren kann der Versicherungsnehmer außerdem zum Schluss des dritten oder jedes folgenden Jahres mit einer Frist von drei Monaten kündigen, wie die BaFin zu den Voraussetzungen der Vertragskündigung erläutert.
Das Versicherungsvertragsrecht in seiner heutigen Form trat am 1. Januar 2008 in Kraft und gilt seit dem 1. Januar 2009 auch für Altverträge, wie die Verbraucherzentrale zu Kündigungsfristen bei Versicherungsverträgen darstellt. Trotzdem bleibt der konkrete Vertrag entscheidend. Versicherungsjahr und Kalenderjahr müssen nicht identisch sein.
Die wichtigsten Sparten richtig einordnen
Viele Standardversicherungen wie Hausrat, Wohngebäude, Haftpflicht und Rechtsschutz folgen in Deutschland häufig einem Modell mit drei Monaten Kündigungsfrist. Bei einzelnen Sparten, insbesondere der Kfz-Versicherung, gilt oft eine kürzere Frist. Prüfen Sie deshalb immer die Vertragsunterlagen und verlassen Sie sich nicht auf einen allgemeinen Stichtag.
| Versicherungssparte | Typische Laufzeit | Kündigungsfrist | Besonderheiten |
|---|---|---|---|
| Hausratversicherung | Häufig laufende Standardlaufzeit mit Verlängerung | Oft drei Monate zum Vertragsende | Wohnfläche, Haushalt und Versicherungsort prüfen |
| Privathaftpflicht | Häufig laufender Vertrag | Oft drei Monate zum Vertragsende | Ein Umzug beendet den Schutz nicht automatisch |
| Rechtsschutzversicherung | Vertragsabhängig | Häufig drei Monate | Bausteine und versicherte Personen kontrollieren |
| Kfz-Versicherung | Häufig jährlicher Vertrag | Oft ein Monat | Vertragsende und Versicherungsbedingungen maßgeblich |
| Private Krankenversicherung | Vertrags- und gesetzesabhängig | Häufig drei Monate | Wechsel und Anschlussversicherung sorgfältig sichern |
| Lebens- und Rentenversicherung | Langfristiger Vertrag | Vertragsabhängig | Kündigung kann wirtschaftlich schlechter sein als Alternativen |
Kfz-Verträge werden in Ratgebern oft mit dem 30. November verbunden. Dieser Termin passt nur, wenn der Vertrag zum Jahresende endet und die vereinbarte Frist tatsächlich einen Monat beträgt. Bei einem abweichenden Versicherungsjahr gilt der dort festgelegte Beendigungstermin.
Erstellen Sie bei mehreren Policen einen Fristenkalender. Notieren Sie nicht nur das Vertragsende, sondern auch den spätesten Zugang beim Versicherer. Unterlagen sollten Sie nach einer Prüfung der Aufbewahrung von Versicherungsunterlagen nicht vorschnell vernichten. Gerade im Nachlass können alte Dokumente Hinweise auf Bezugsberechtigte, Rückkaufswerte oder noch offene Ansprüche enthalten.
Sonderkündigungsrecht bei Beitragserhöhung, Umzug und Todesfall
Eine Beitragserhöhung kann eine Kündigung außerhalb des normalen Vertragsendes ermöglichen. Bei einer Beitragserhöhung ohne entsprechende Leistungsverbesserung gilt in Deutschland meist eine Ein-Monats-Frist ab Zugang der Mitteilung. Die Kündigung muss spätestens einen Monat nach Ankündigung oder Rechnungseingang beim Versicherer sein und greift typischerweise zum Zeitpunkt, an dem die höhere Prämie wirksam wird, wie die Verbraucherzentrale zum Kündigen wegen Beitragserhöhung erklärt.
Für die private Krankenversicherung beträgt diese Frist nach den vorliegenden Verbraucherinformationen zwei Monate nach Zugang der Erhöhungsmitteilung. Bei der gesetzlichen Krankenkasse kann das Sonderkündigungsrecht bis zum Ende des Monats genutzt werden, in dem der neue Zusatzbeitrag gilt. Die jeweilige Mitteilung sollte vollständig aufbewahrt werden, weil sie den Beginn der Frist dokumentiert.
Was ein Umzug tatsächlich verändert
Ein Umzug beendet nicht automatisch jede Versicherung. Bei der Hausratversicherung kann sich der Beitrag durch eine andere Wohnfläche oder einen neuen Versicherungsort ändern. Ob daraus ein Sonderkündigungsrecht entsteht, hängt von Vertrag und konkreter Anpassung ab. Bei der Privathaftpflicht bleibt der Versicherungsschutz in der Regel bestehen, wenn lediglich die Adresse wechselt.
Beim Kfz kann die Zulassung am neuen Ort eine Änderung des Vertrags auslösen. Entscheidend sind die Fahrzeugdaten, der Versicherungsort und die Bedingungen des Versicherers. Kündigen Sie nicht, bevor der Anschluss des Schutzes geklärt ist. Eine Lücke bei der Kfz-Haftpflicht ist keine vertretbare Folge einer ungeprüften Haushaltsauflösung.
Was nach einem Todesfall gilt
Verträge des Verstorbenen erlöschen nicht pauschal mit dem Tod. Erben müssen den Versicherer informieren und ihre Berechtigung nachweisen, etwa durch Sterbeurkunde und geeignete Erbnachweise. Ob ein Vertrag beendet, auf einen neuen Versicherungsnehmer umgeschrieben oder bis zum regulären Ende fortgeführt wird, hängt von der Sparte und dem versicherten Risiko ab.
Bei der Auflösung einer Wohnung sollten Angehörige deshalb drei Listen führen:
- Personenbezogene Policen: Lebensversicherung, Rentenversicherung, private Krankenversicherung und Sterbegeldversicherung gesondert prüfen.
- Objektbezogene Policen: Hausrat, Wohngebäude oder Kfz dem Eigentum und der weiteren Nutzung zuordnen.
- Fristunterlagen: Beitragserhöhungen, Schadenregulierungen und Vertragsänderungen mit dem jeweiligen Zugangstag ablegen.
Schon ein Tag Verspätung kann eine Sonderkündigung unwirksam machen. Nach einem Schadensfall darf außerdem auch der Versicherer außerordentlich kündigen, meist innerhalb eines Monats nach der Regulierung.
Kündigung oder bessere Alternative bei Lebens- und Rentenversicherungen
Bei Lebens- und Rentenversicherungen ist eine vorschnelle Kündigung besonders riskant. Der ausgezahlte Rückkaufswert kann deutlich hinter den eingezahlten Beiträgen und den Erwartungen der Familie zurückbleiben. Ein exakter Verlust lässt sich ohne Police, Vertragswert und Bedingungen nicht seriös berechnen. Ein pauschales Rechenbeispiel mit erfundenen Beträgen wäre hier irreführend.
Die Verbraucherzentrale weist darauf hin, dass eine Kündigung häufig schlechter sein kann als eine Beitragsfreistellung oder ein Verkauf der Police. Bei alten Verträgen sollten Angehörige zusätzlich prüfen, ob ein Widerruf oder Widerspruch in Betracht kommt. Für Verträge aus dem Zeitraum 1994 bis 2007 kann bei fehlender oder fehlerhafter Belehrung ein „ewiges Widerspruchsrecht“ relevant sein, wie die Verbraucherzentrale zu Alternativen bei Lebensversicherungen beschreibt.
Vier Möglichkeiten im Vergleich
| Option | Voraussetzung | Finanzielle Auswirkung | Empfehlung |
|---|---|---|---|
| Kündigung | Vertrag erlaubt Beendigung, Frist wird eingehalten | Auszahlung des Rückkaufswerts, mögliche Einbußen | Erst nach schriftlicher Wertauskunft entscheiden |
| Beitragsfreistellung | Vertrag bietet diese Möglichkeit | Versicherung bleibt mit reduzierter Leistung bestehen | Sinnvoll prüfen, wenn kein weiterer Beitrag gewünscht ist |
| Widerruf oder Widerspruch | Fehlerhafte Belehrung oder besonderer Vertragsfall | Kann eine andere Abrechnung ermöglichen | Vertragsunterlagen fachkundig prüfen lassen |
| Verkauf der Police | Abtretung oder Verkauf ist möglich | Erlös kann über dem Rückkaufswert liegen, Bedingungen vergleichen | Nur nach seriöser Bewertung und klarer Abwicklung |
Erben müssen eine geerbte Police nicht blind weiterführen. Sie sollten jedoch zunächst die versicherte Person, Bezugsberechtigte, Ablaufleistung, Rückkaufswert und Beitragslast klären. Eine schriftliche Anfrage an den Versicherer kann lauten: Bitte teilen Sie den aktuellen Rückkaufswert, die beitragsfreie Leistung, den Vertragswert und alle Fristen für Umschreibung oder Beendigung mit.
Bei einer alten Police ist „kündigen“ keine neutrale Verwaltungsentscheidung. Es kann bedeuten, einen Vermögenswert unter Zeitdruck aufzugeben.
Die Entscheidungsmatrix ist einfach: Bei kurzfristigem Liquiditätsbedarf kommt die Kündigung nur nach Wertprüfung infrage. Bei fehlendem laufendem Budget ist die Beitragsfreistellung oft näher zu betrachten. Bei alten Verträgen mit unklarer Belehrung darf ein Widerspruch nicht übersehen werden. Ein Verkauf kann eine Option sein, wenn der Vertrag dafür geeignet ist und der erzielbare Betrag transparent feststeht.
Rechtssicheres Kündigungsschreiben mit Zugangsnachweis
Eine Kündigung wird nicht dadurch sicher, dass sie abgeschickt wurde. Sie muss dem Versicherer rechtzeitig zugehen. Die Verbraucherzentrale NRW betont, dass das Schreiben vor Ablauf der Frist beim Unternehmen angekommen sein muss. Der Poststempel allein beweist den Zugang nicht.
Fünf Schritte für ein belastbares Schreiben
- Empfänger prüfen: Verwenden Sie die Adresse aus der Police oder der letzten Beitragsrechnung. Bei einem Nachlass sollte das Schreiben im Namen der berechtigten Erben erfolgen.
- Vertrag eindeutig benennen: Versicherungsnehmer, Versicherungsnummer, Anschrift und Versicherungsart gehören in das Schreiben.
- Beendigungszeitpunkt formulieren: Schreiben Sie „zum nächstmöglichen Zeitpunkt“ und nennen Sie zusätzlich den gewünschten Termin, wenn dieser feststeht.
- Bestätigung verlangen: Bitten Sie um schriftliche Bestätigung des Eingangs und des Beendigungsdatums.
- Zugang dokumentieren: Bewahren Sie Kopie, Versandbeleg, Zustellnachweis und spätere Antwort gemeinsam auf.
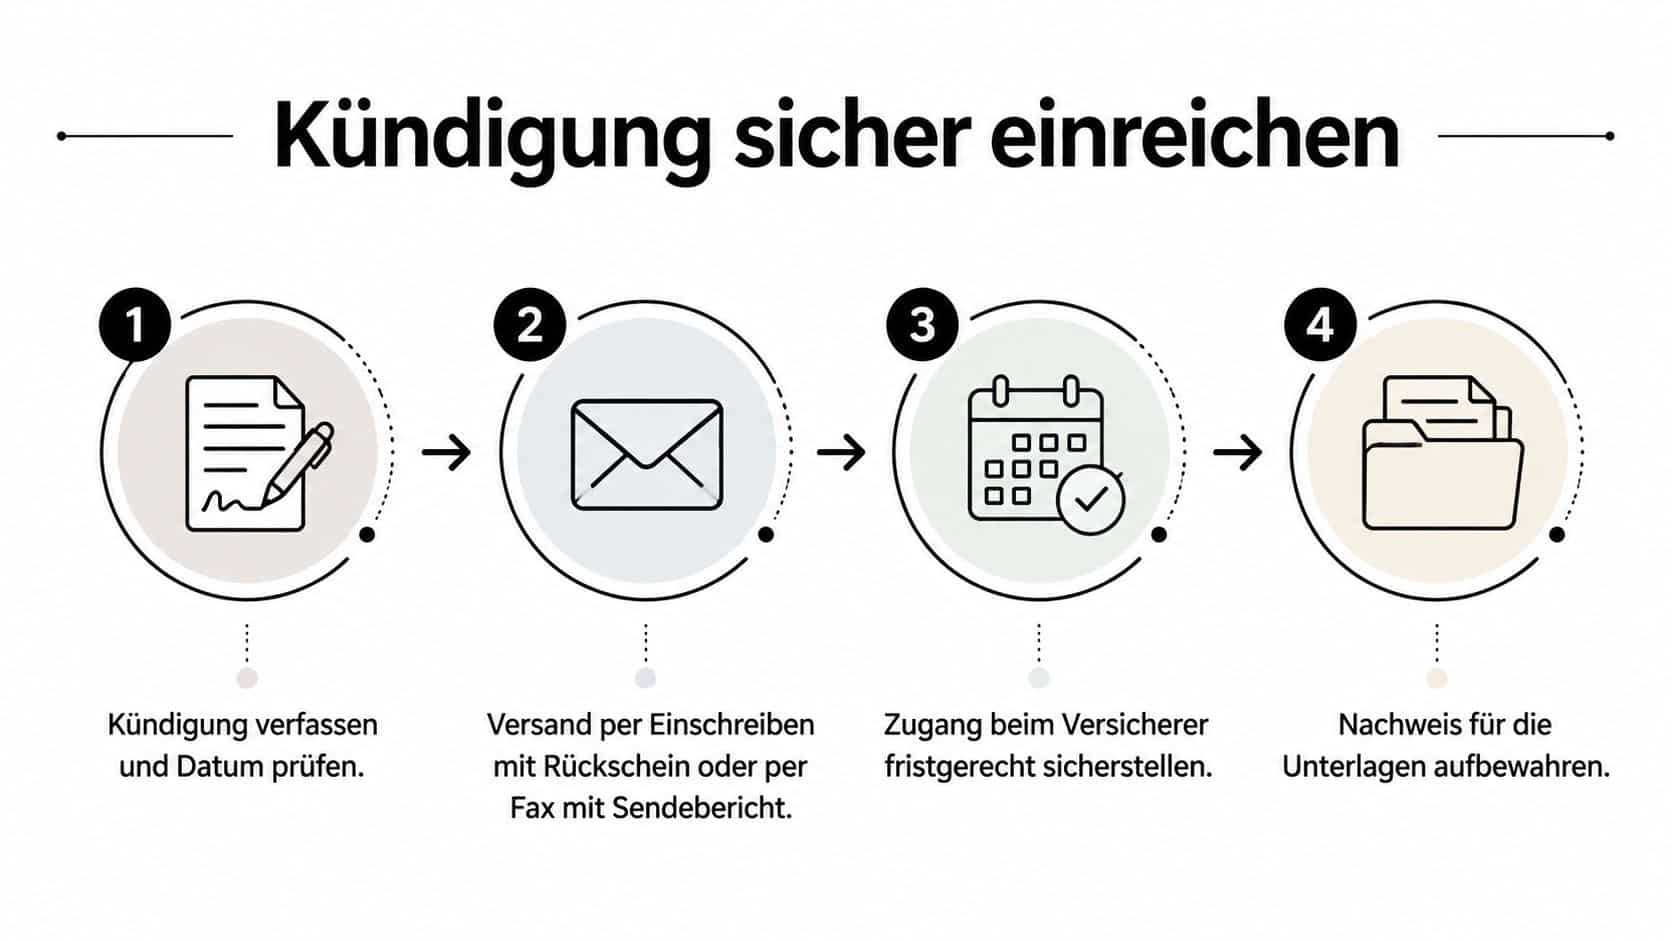
Ein Einwurf-Einschreiben kann den Einwurf dokumentieren. Ein Einschreiben mit Rückschein liefert eine Empfangsbestätigung, ist aber nicht in jeder Situation die praktischste Lösung. Ein Fax mit Sendebericht kann zeitnah sein, sofern der Versicherer diese Form akzeptiert. Eine gewöhnliche E-Mail ist weniger belastbar, wenn der Zugang bestritten wird. Bei wichtigen Fristen sollten Sie einen Versandweg wählen, dessen Zustellung Sie nachvollziehbar belegen können.
Muster für eine Hausratversicherung
Vorname Nachname
Anschrift
VersicherungsnummerAn den Versicherer
AnschriftKündigung der Hausratversicherung wegen Haushaltsauflösung
Sehr geehrte Damen und Herren,
hiermit kündige ich den oben genannten Versicherungsvertrag wegen der bevorstehenden Haushaltsauflösung zum nächstmöglichen Zeitpunkt. Hilfsweise kündige ich zum nächstmöglichen ordentlichen Vertragsende.
Bitte bestätigen Sie mir den Eingang dieses Schreibens sowie das genaue Beendigungsdatum schriftlich. Teilen Sie mir außerdem mit, ob nach Vertragsende noch Beiträge offen sind oder eine Erstattung erfolgt.
Mit freundlichen Grüßen
Unterschrift
Bei einer Kündigung im Todesfall fügen Sie die erforderlichen Nachweise bei, ohne Originale aus der Hand zu geben. Wenn keine Bestätigung eintrifft, senden Sie eine sachliche Erinnerung mit Kopie der ersten Kündigung und dem Zustellnachweis. Bleibt die Angelegenheit ungeklärt, kommen je nach Fall eine Beschwerde beim Versicherer, eine rechtliche Beratung oder eine Eingabe bei der BaFin infrage. Eine Übersicht zur Kündigungsfrist bei einer Wohnung kann bei der parallelen Vertragsprüfung hilfreich sein, ersetzt aber keine Prüfung der jeweiligen Police.
Checkliste für Haushaltsauflösung, Nachlass und Umzug in NRW
Bei einer Haushaltsauflösung sollte die Vertragsprüfung parallel zum Sortieren der Räume laufen. Legen Sie nicht benötigte Policen nicht einfach in den Entsorgungsstapel. Dokumente können Hinweise auf Ansprüche, Nachzahlungen, Bezugsberechtigte oder wertvolle Vorsorgeverträge enthalten.
Haushaltsauflösung
- Hausratversicherung und Wohnfläche prüfen.
- Privathaftpflicht auf die neue Lebenssituation abstimmen.
- Rechtsschutz, Glasversicherung, Gewässerschadenhaftpflicht und Haustierversicherung erfassen.
- Kfz-Vertrag bei Abmeldung, Verkauf oder Ummeldung gesondert bearbeiten.
- Kündigungsfrist und Zugangstag für jedes Schreiben notieren.
Todesfall und Nachlass
- Sterbeurkunde und Erbnachweis bereithalten.
- Versicherungsnehmer und versicherte Person unterscheiden.
- Lebens- und Rentenversicherung nicht ohne Wertauskunft kündigen.
- Beitragsfreistellung, Widerruf, Widerspruch oder Verkauf prüfen.
- Alle Schreiben, Anlagen und Zustellnachweise archivieren.
Umzug innerhalb von NRW
- Adresse bei fortbestehenden Verträgen ändern.
- Hausrat und Wohnfläche neu bewerten.
- Kfz-Versicherung nach dem neuen Zulassungsort prüfen.
- Krankenversicherung und private Zusatzverträge getrennt betrachten.
- Den neuen Versicherungsschutz sichern, bevor ein bestehender Schutz endet.
Für die praktische Räumungsplanung können regionale Hinweise wie Haushaltsauflösung Düsseldorf, Entrümpelung Köln, Wohnungsauflösung Essen und weitere Stadtangebote eine Ergänzung sein. Die Checkliste zur Wohnungsauflösung unterstützt dabei, Verträge, Schlüssel, Unterlagen und Übergabetermine gemeinsam zu dokumentieren.
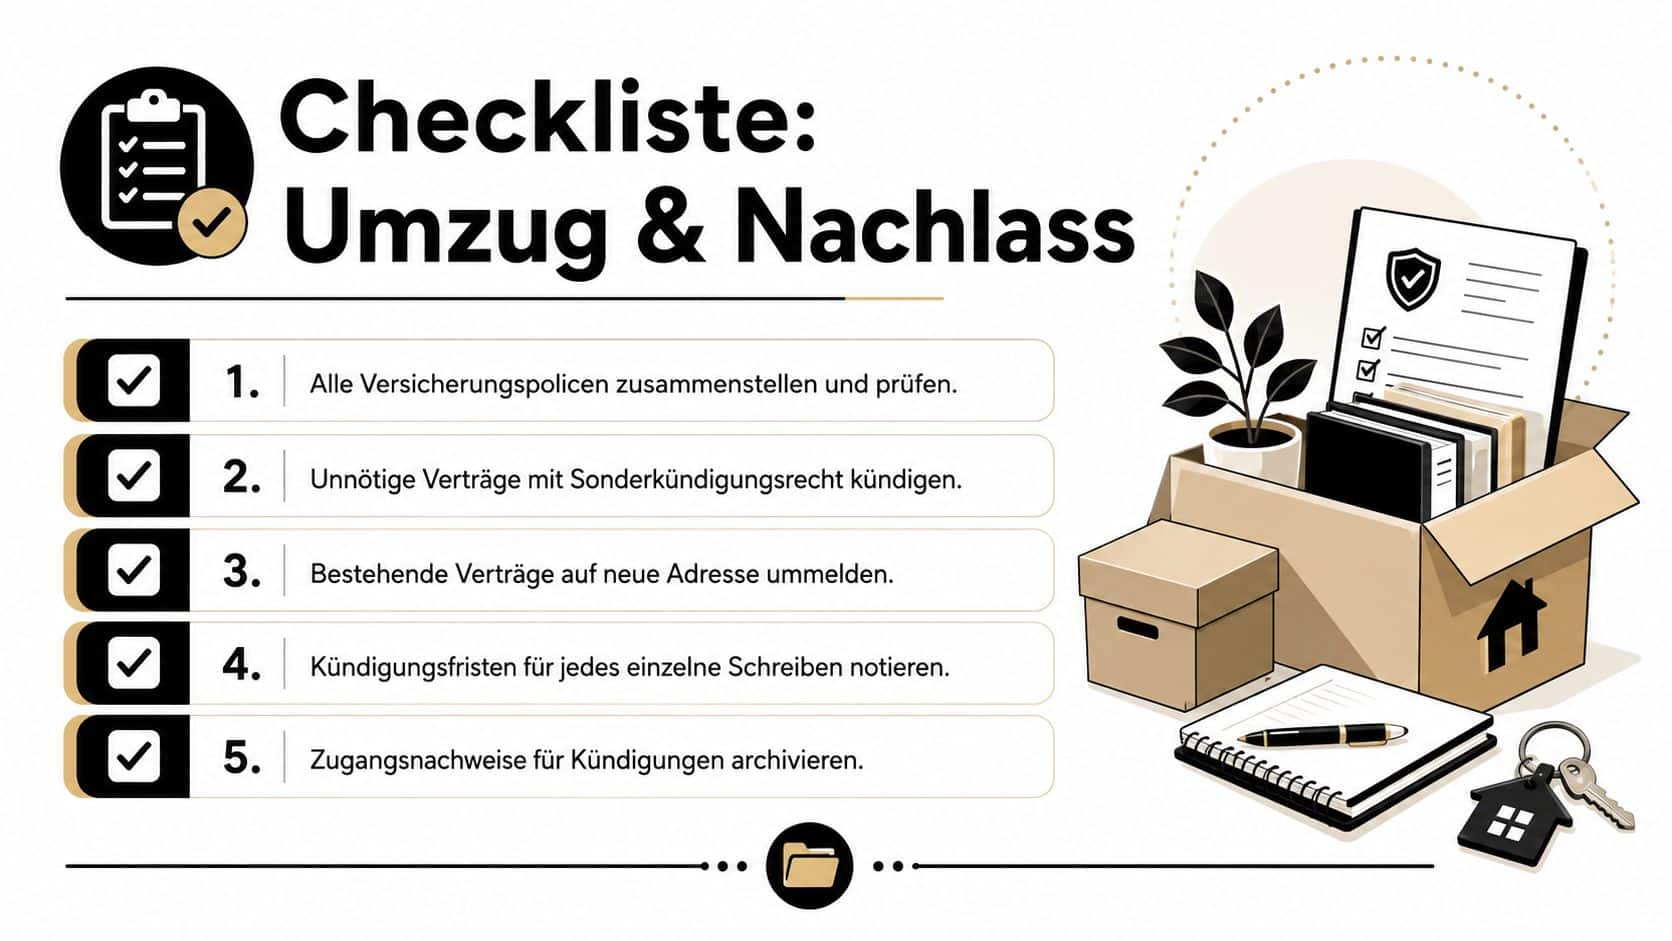
Dokumentieren Sie jede Kündigung doppelt: einmal in einer Fristenliste und einmal mit dem vollständigen Zustellnachweis in der Vertragsakte.
Bei einer Nachlassauflösung in NRW ist außerdem die wirtschaftliche Prüfung des Hausstands wichtig. Wertanrechnung kann den Räumungsaufwand beeinflussen, ersetzt aber keine fachliche Bewertung einzelner Policen oder Vermögenswerte. Versicherungen kündigen Sie erst, wenn Beendigungstermin, Zugang und mögliche Alternativen geklärt sind.
Bildvorschlag: Leerer Raum nach einer Wohnungsauflösung, natürliche Lichtstimmung, wenige zurückgelassene Unterlagen auf einem Tisch, keine Personen, Logos oder erkennbare Firmen.
Bildvorschlag: Dachboden mit alten Möbeln und beschrifteten Dokumentenkartons, realistische Alltagssituation, ungestellte Aufnahme ohne Personen.
Bildvorschlag: Sortierte Gegenstände aus einem Nachlass auf einem Tisch, darunter Schmuck, Münzen, Werkzeug und Unterlagen, sachliche Darstellung ohne Markenlogos.
Bildvorschlag: Detailaufnahme alter Münzen neben einer neutralen Dokumentenmappe, natürliches Licht, keine künstlich wirkenden Elemente.
Bildvorschlag: Leergeräumte Wohnung mit besenreinem Boden und geschlossenen Türen, neutrale Innenaufnahme ohne Arbeiter oder Firmenkennzeichen.
Bildvorschlag: Ungekennzeichnete Entsorgungsbehälter in einer sachlichen Umgebung, ohne Branding, Logos oder erkennbare Anbieter.
Wenn Sie bei einer Haushaltsauflösung, einem Nachlass oder einem Seniorenumzug in NRW Unterstützung bei der Räumung, Wertanrechnung und fachgerechten Entsorgung benötigen, berät NRW-Haushaltsauflösung Sie strukturiert und unverbindlich. Besuchen Sie NRW-Haushaltsauflösung, wenn Sie eine besenreine Übergabe vorbereiten und gleichzeitig den Überblick über Unterlagen und Verträge behalten möchten.


