Ehepartner können bis zu 500.000 Euro und Kinder bis zu 400.000 Euro steuerfrei erben, bevor weitere Freibeträge hinzukommen. Für Ehegatten kann zusätzlich ein Versorgungsfreibetrag von 256.000 Euro gelten, sodass insgesamt bis zu 756.000 Euro steuerfrei bleiben können. Diese Beträge ergeben sich aus den gesetzlichen Regelungen des Erbschaftsteuer- und Schenkungsteuergesetzes, insbesondere aus § 16 ErbStG.
Nach einem Todesfall stehen Angehörige oft gleichzeitig vor einer emotionalen und organisatorischen Ausnahmesituation. Eine Wohnung muss gesichert, ein Nachlass sortiert und vielleicht eine Immobilie bewertet werden. Viele Familien beginnen sofort mit der Haushaltsauflösung, obwohl die steuerliche Einordnung noch ungeklärt ist. Genau dort entstehen vermeidbare Fehler: Wertgegenstände werden entsorgt, Unterlagen verschwinden oder der Nachlass wird niedriger eingeschätzt, als ihn das Finanzamt später bewertet.
Warum Freibeträge bei der Erbschaftsteuer die erste Frage sind
In Köln verstirbt eine Mutter. Ihre Tochter erbt eine Eigentumswohnung, ein Sparbuch und den Hausrat. Die Familie möchte die Wohnung schnell leer räumen, weil ein Verkauf oder eine Vermietung im Raum steht. Gleichzeitig stellt sich eine entscheidende Frage: Welcher Teil des Nachlasses bleibt aufgrund des Verwandtschaftsgrads steuerfrei?
Die Tochter kann als Kind und Stiefkind einen persönlichen Freibetrag von 400.000 Euro nutzen. Ein Ehegatte oder eingetragener Lebenspartner hat dagegen einen Freibetrag von 500.000 Euro. Enkel können grundsätzlich 200.000 Euro erhalten, wenn ihr Elternteil noch lebt. Für Eltern und Großeltern gilt beim Erwerb von Todes wegen ein Freibetrag von 100.000 Euro. Für übrige Erwerber sowie die Steuerklassen II und III sind lediglich 20.000 Euro vorgesehen, wie die Übersicht zu den Erbschaftsteuerfreibeträgen von Destatis zusammenfasst.
Warum die Räumung steuerlich relevant ist
Der Freibetrag bezieht sich nicht nur auf das Geld auf dem Konto. Zum Nachlass können Immobilien, Bankguthaben, Schmuck, Fahrzeuge, Möbel, Sammlungen und andere Vermögenswerte gehören. Eine Haushaltsauflösung verändert zwar nicht den ursprünglichen Erwerb, sie kann aber wichtige Belege für die Bewertung beseitigen.
Wer vor der Dokumentation ein Gemälde verkauft, Schmuck entsorgt oder Unterlagen wegwirft, kann später Schwierigkeiten bekommen, den tatsächlichen Wert nachzuweisen. Bei einer Nachlassauflösung sollte deshalb zuerst fotografiert, sortiert und inventarisiert werden. Erst danach entscheidet die Familie, was behalten, verkauft, gespendet oder entsorgt wird.
Praktische Regel: Vor jeder Haushaltsauflösung nach Todesfall sollte ein einfaches Nachlassverzeichnis mit Fotos, Kontounterlagen, Immobilienunterlagen und einer Liste auffälliger Wertgegenstände entstehen.
Für Angehörige in NRW ist außerdem wichtig, dass die persönlichen Freibeträge bundesweit einheitlich gelten. Das Finanzamt NRW erläutert die Steuerpflicht bei Erbe und Schenkung und bestätigt die Bedeutung von Steuerklasse und Verwandtschaftsverhältnis. Eine verständliche Ergänzung zu den ersten organisatorischen Schritten bietet der Ratgeber Nachlassregeln nach einem Todesfall.
Die zentrale Empfehlung lautet: Erst den steuerlichen Rahmen klären, dann die Wohnungsauflösung beauftragen. Das schützt nicht automatisch vor jeder Steuer, verhindert aber, dass die Familie ohne Belege und ohne Überblick handelt.
Persönliche Freibeträge nach Steuerklasse und Verwandtschaftsgrad
Ein Kind kann einen Nachlass steuerfrei übernehmen, während ein Neffe beim gleichen Vermögen bereits deutlich über seinem Freibetrag liegt. Maßgeblich sind das Verwandtschaftsverhältnis zum Erblasser und die daraus folgende Steuerklasse. Das betrifft besonders Immobilien, Unternehmensanteile und größere Geldvermögen.
Die wichtigsten Freibeträge im Überblick
| Steuerklasse | Verwandtschaftsgrad | Freibetrag |
|---|---|---|
| I | Ehegatten und eingetragene Lebenspartner | 500.000 Euro |
| I | Kinder und Stiefkinder | 400.000 Euro |
| I | Enkel, wenn deren Eltern noch leben | 200.000 Euro |
| I | Eltern und Großeltern beim Erwerb von Todes wegen | 100.000 Euro |
| II | Geschwister, Nichten, Neffen und weitere Angehörige dieser Steuerklasse | 20.000 Euro |
| III | Übrige Erwerber und Nichtverwandte | 20.000 Euro |
Die Werte sind in den gesetzlichen Regelungen festgeschrieben. Für NRW gelten bei den persönlichen Freibeträgen keine abweichenden Landeswerte. Entscheidend ist nicht der Standort der Wohnung, sondern wer erbt und welcher Steuerklasse diese Person zugeordnet wird.
Ein Kind kann damit 380.000 Euro mehr steuerfrei erhalten als ein Geschwisterteil, wenn beide denselben Erblasser beerben. Diese Differenz muss bei einer Erbengemeinschaft mit unterschiedlichen Verwandtschaftsgraden früh berücksichtigt werden. Ein Geschwistererbe wird steuerlich nicht wie ein Kind behandelt, auch wenn die familiäre Nähe groß ist oder die verstorbene Person regelmäßig unterstützt wurde.
Hausrat und Haushaltsauflösung richtig einordnen
Der Hausrat wird nach seiner konkreten Zusammensetzung bewertet. Möbel, Kleidung, übliche Haushaltsgegenstände und persönliche Dinge erreichen häufig keinen hohen Marktwert. Schmuck, Kunst, wertvolle Sammlungen und einzelne Luxusgegenstände müssen dagegen gesondert geprüft werden, wenn sie über den gewöhnlichen Hausrat hinausgehen.
Ein abgenutztes Schlafzimmer, gebrauchte Küchenmöbel und einfache Haushaltsgeräte bringen oft keinen nennenswerten Verkaufserlös. Alte Münzen, Gold, hochwertige Uhren oder signierte Kunstwerke können den steuerlich relevanten Nachlass dagegen erhöhen. Eine pauschale Bewertung des gesamten Wohnungsinhalts reicht deshalb nicht aus.
Bei größeren Nachlässen sollte ein Steuerberater oder Fachanwalt für Erbrecht die Einordnung prüfen. Gerade vor einer Haushaltsauflösung in NRW empfiehlt sich eine Erbschaftssteuer-Beratung für Angehörige, damit wertvolle Gegenstände und steuerliche Freibeträge gemeinsam betrachtet werden.
Versorgungsfreibeträge für Ehepartner und Kinder
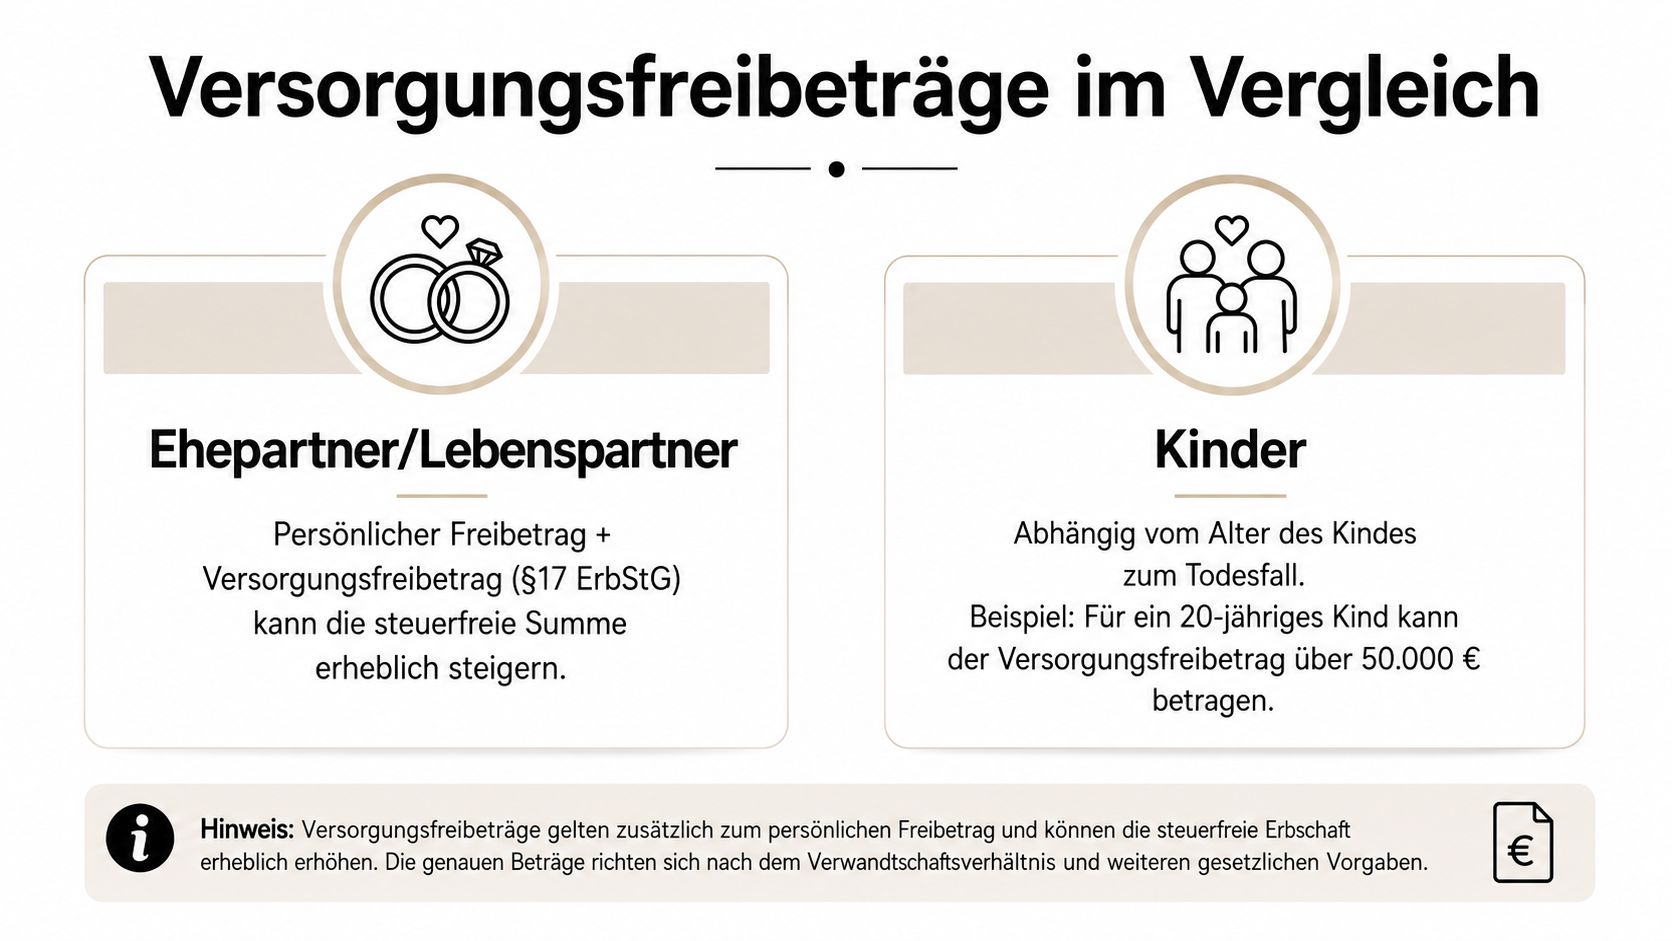
Der persönliche Freibetrag ist für Ehepartner nicht die gesamte steuerfreie Grenze. Zusätzlich kann ein Versorgungsfreibetrag von 256.000 Euro gelten. Zusammen mit dem persönlichen Freibetrag von 500.000 Euro ergibt sich für einen überlebenden Ehegatten oder eingetragenen Lebenspartner eine mögliche steuerfreie Gesamtsumme von 756.000 Euro, bevor die eigentliche steuerliche Belastung beginnt. Diese Kombination wird in der Praxis häufig übersehen, obwohl sie bei einer geerbten Immobilie entscheidend sein kann, wie Finanztip zur Erbschaftsteuer erläutert.
Wann der zusätzliche Freibetrag gekürzt wird
Der Versorgungsfreibetrag soll die Versorgung des überlebenden Ehepartners schützen. Er wird deshalb um bestimmte steuerfreie Versorgungsbezüge gekürzt. Dazu können beispielsweise Ansprüche gehören, die der Ehegatte aufgrund des Todesfalls erhält. Die Berechnung erfolgt nicht einfach durch einen Blick auf die nächste monatliche Zahlung, sondern über den steuerlich relevanten Kapitalwert der Versorgungsbezüge.
Praktisch sollten Angehörige deshalb Rentenbescheide, Versicherungsunterlagen und Zahlungsmitteilungen sammeln. Der zusätzliche Freibetrag kann vollständig oder teilweise zur Verfügung stehen. Eine pauschale Annahme ist riskant.
Kinder erhalten ebenfalls einen altersabhängigen Versorgungsfreibetrag
Für Kinder hängt die Höhe des Versorgungsfreibetrags vom Alter zum Zeitpunkt des Erbfalls ab. Der Höchstbetrag beträgt 52.000 Euro. Mit zunehmendem Alter sinkt der anwendbare Betrag, weil der Gesetzgeber den unmittelbaren Versorgungsbedarf unterschiedlich bewertet. Die konkrete Berechnung sollte anhand der persönlichen Daten erfolgen, insbesondere wenn ein minderjähriges oder noch in Ausbildung befindliches Kind beteiligt ist.
Ein Beispiel macht die Wirkung deutlich: Eine Witwe in Düsseldorf erbt eine Immobilie im Wert von 650.000 Euro. Liegen keine Kürzungen des Versorgungsfreibetrags vor und greifen die Voraussetzungen vollständig, kann die Kombination aus persönlichem Freibetrag und Versorgungsfreibetrag den Immobilienwert abdecken. Die steuerliche Prüfung bleibt trotzdem notwendig, weil neben der Immobilie weitere Vermögenswerte und Versorgungsbezüge berücksichtigt werden können.
Bei Pflichtteilsansprüchen und komplizierten Familienverhältnissen sollten Betroffene die Berechnung des Pflichtteils nicht isoliert von der Erbschaftsteuer betrachten. Eine Haushaltsauflösung darf erst dann endgültig über die Verteilung und Verwertung des Nachlasses entscheiden, wenn diese Fragen geklärt sind.
Rechenbeispiele für typische Nachlässe in NRW
Ein Nachlass sollte in einer festen Reihenfolge bewertet werden. Zuerst werden alle Vermögenswerte erfasst. Danach erfolgt die Zuordnung zur erbberechtigten Person, anschließend werden die persönlichen und gegebenenfalls zusätzlichen Freibeträge geprüft.
Beispiel für eine Witwe in Köln
Eine Witwe erbt ein Einfamilienhaus mit einem angenommenen Verkehrswert von 380.000 Euro, Hausrat im Wert von 15.000 Euro und ein Sparguthaben von 120.000 Euro. Der rechnerische Gesamtwert beträgt damit 515.000 Euro.
| Position | Betrag | Hinweis |
|---|---|---|
| Einfamilienhaus | 380.000 Euro | angenommener Verkehrswert |
| Hausrat | 15.000 Euro | tatsächlicher Wert, nicht automatisch Pauschalbetrag |
| Sparguthaben | 120.000 Euro | Geldvermögen |
| Gesamter Nachlass | 515.000 Euro | vor Abzug der Freibeträge |
| Persönlicher Freibetrag | 500.000 Euro | Ehegatten und eingetragene Lebenspartner |
| Versorgungsfreibetrag | 256.000 Euro | kann durch Versorgungsbezüge gekürzt werden |
| Rechnerisch verbleibender Betrag | 0 Euro | wenn die Voraussetzungen vollständig greifen |
In diesem vereinfachten Beispiel liegt der Nachlass bereits unter der Summe aus persönlichem Freibetrag und Versorgungsfreibetrag. Das bedeutet nicht, dass jede Erklärung entbehrlich wäre. Die tatsächliche Bewertung des Hauses, die Einordnung des Hausrats, bestehende Schulden und mögliche frühere Erwerbe müssen geprüft werden.
Beispiel für einen Neffen
Ein Neffe gehört grundsätzlich zur Steuerklasse II und hat einen persönlichen Freibetrag von 20.000 Euro. Erbt er einen Nachlass, dessen Wert diesen Betrag übersteigt, kann der darüber liegende Teil steuerpflichtig werden. Ein Kind hätte bei demselben Erblasser einen persönlichen Freibetrag von 400.000 Euro.
Der Unterschied zeigt, warum eine Erbengemeinschaft nicht nur organisatorisch, sondern auch steuerlich anspruchsvoll ist. Wer einen Nachlass räumt, sollte die einzelnen Erben, ihre Erbquoten und die Zuordnung der Gegenstände dokumentieren. Eine pauschale Aufteilung des Wohnungsinhalts kann bei späteren Rückfragen des Finanzamts zu Problemen führen.
Bei Immobilien ist außerdem der steuerlich angesetzte Wert entscheidend, nicht allein die persönliche Einschätzung der Familie. Eine fachliche Bewertung vor der Wohnungsauflösung nach einem Todesfall kann deshalb sinnvoll sein. Für Wertgegenstände sollten Kaufbelege, Zertifikate, Fotos und gegebenenfalls Gutachten aufgehoben werden.
Gestaltungsoptionen zur Steueroptimierung im Erbfall
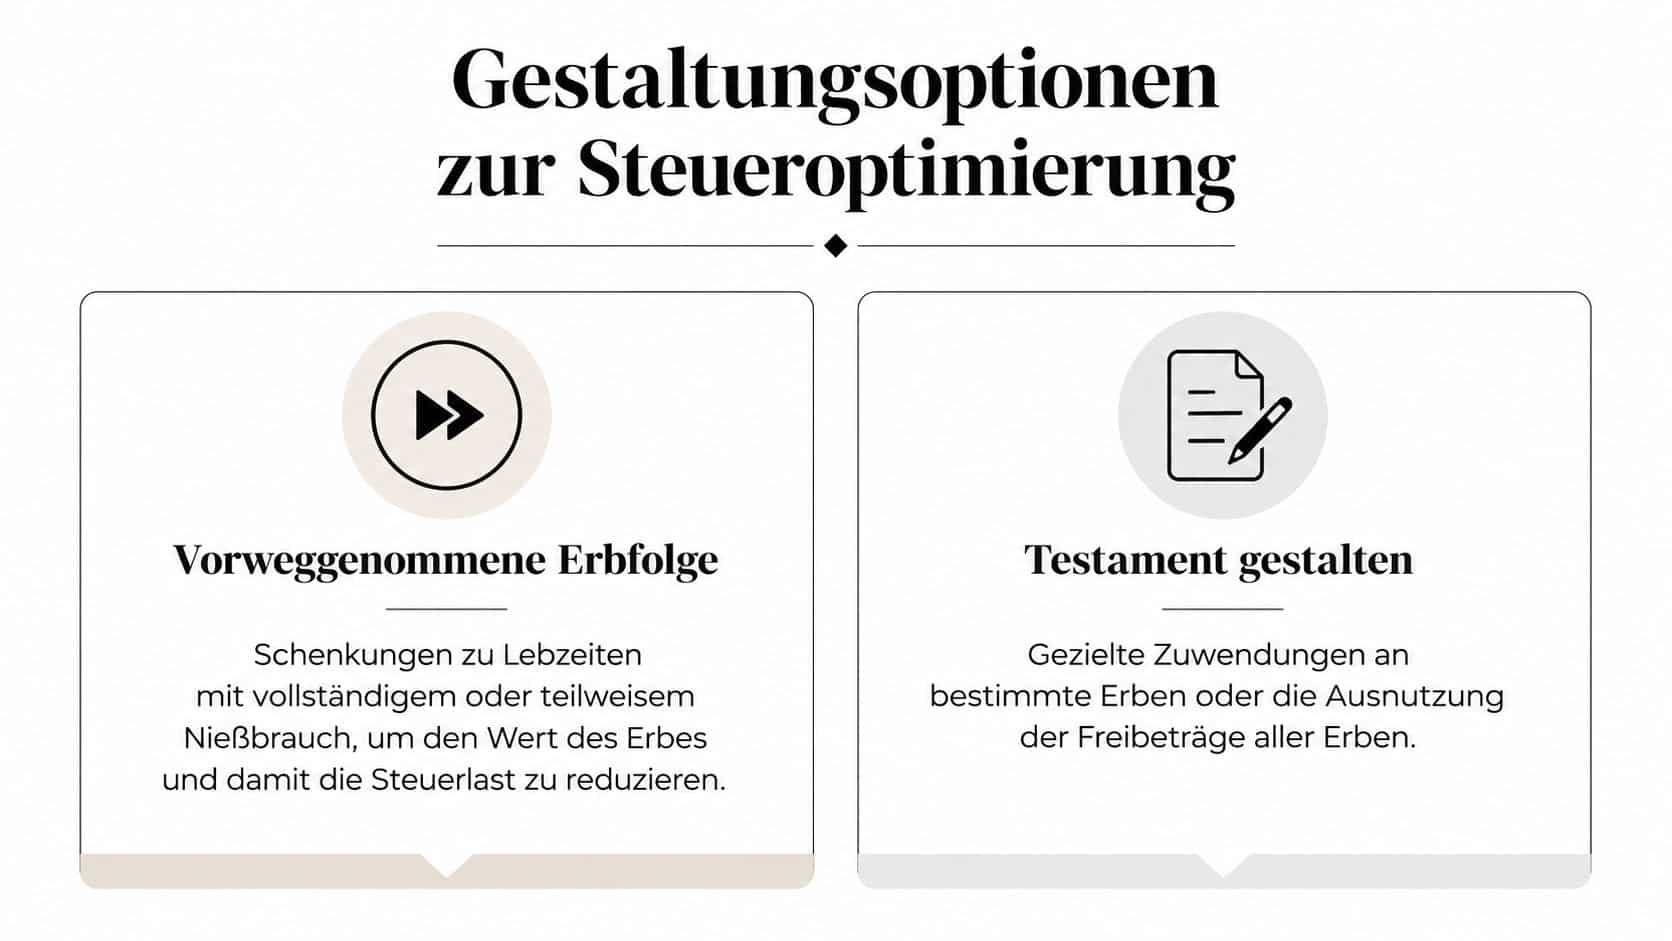
Steueroptimierung beginnt idealerweise vor dem Erbfall. Nach dem Todesfall sind die Gestaltungsmöglichkeiten begrenzt, während eine frühzeitige Nachlassplanung mehrere Wege offenhalten kann. Jede Maßnahme braucht jedoch eine Prüfung der familiären, rechtlichen und wirtschaftlichen Folgen.
Schenkungen zu Lebzeiten
Schenkungen können helfen, persönliche Freibeträge wiederholt zu nutzen. Maßgeblich ist dabei, dass die Übertragung rechtzeitig geplant, sauber dokumentiert und rechtlich wirksam umgesetzt wird. Bei einer Immobilie kann ein Nießbrauch oder Wohnrecht vereinbart werden, damit der Schenker weiterhin dort wohnen oder Erträge erhalten kann.
Diese Lösung ist nicht für jede Familie passend. Eine Schenkung kann die eigene finanzielle Beweglichkeit einschränken und muss auch bei Pflegebedarf, Scheidung oder Streit unter Erben bedacht werden. Der Notar und der Steuerberater sollten die Vereinbarung gemeinsam in den Gesamtplan einordnen.
Testament und Güterstand
Ein Testament kann Vermögenswerte gezielt verschiedenen Personen zuweisen. Bei einer Familie mit Immobilie kann es sinnvoll sein, die selbst genutzte Wohnimmobilie und Geldvermögen nicht ohne Prüfung ausschließlich einem Erben zu übertragen. Bei einer Familie mit überwiegend Geldvermögen steht dagegen stärker die Verteilung auf mehrere Freibeträge im Mittelpunkt.
Ehepaare können außerdem prüfen lassen, ob eine Güterstandsschaukel und der Zugewinnausgleich in ihrer Situation sinnvoll sind. Diese Gestaltung ist formal anspruchsvoll und gehört in notarielle Hände. Sie sollte nicht allein wegen eines erwarteten Steuervorteils gewählt werden.
Beraterhinweis: Eine Haushaltsauflösung kann keine steuerliche Gestaltung ersetzen. Sie schafft Ordnung und Unterlagen, aber die Entscheidung über Schenkung, Testament oder Güterstand muss rechtzeitig und rechtssicher getroffen werden.
Meldepflichten und Fristen beim Finanzamt
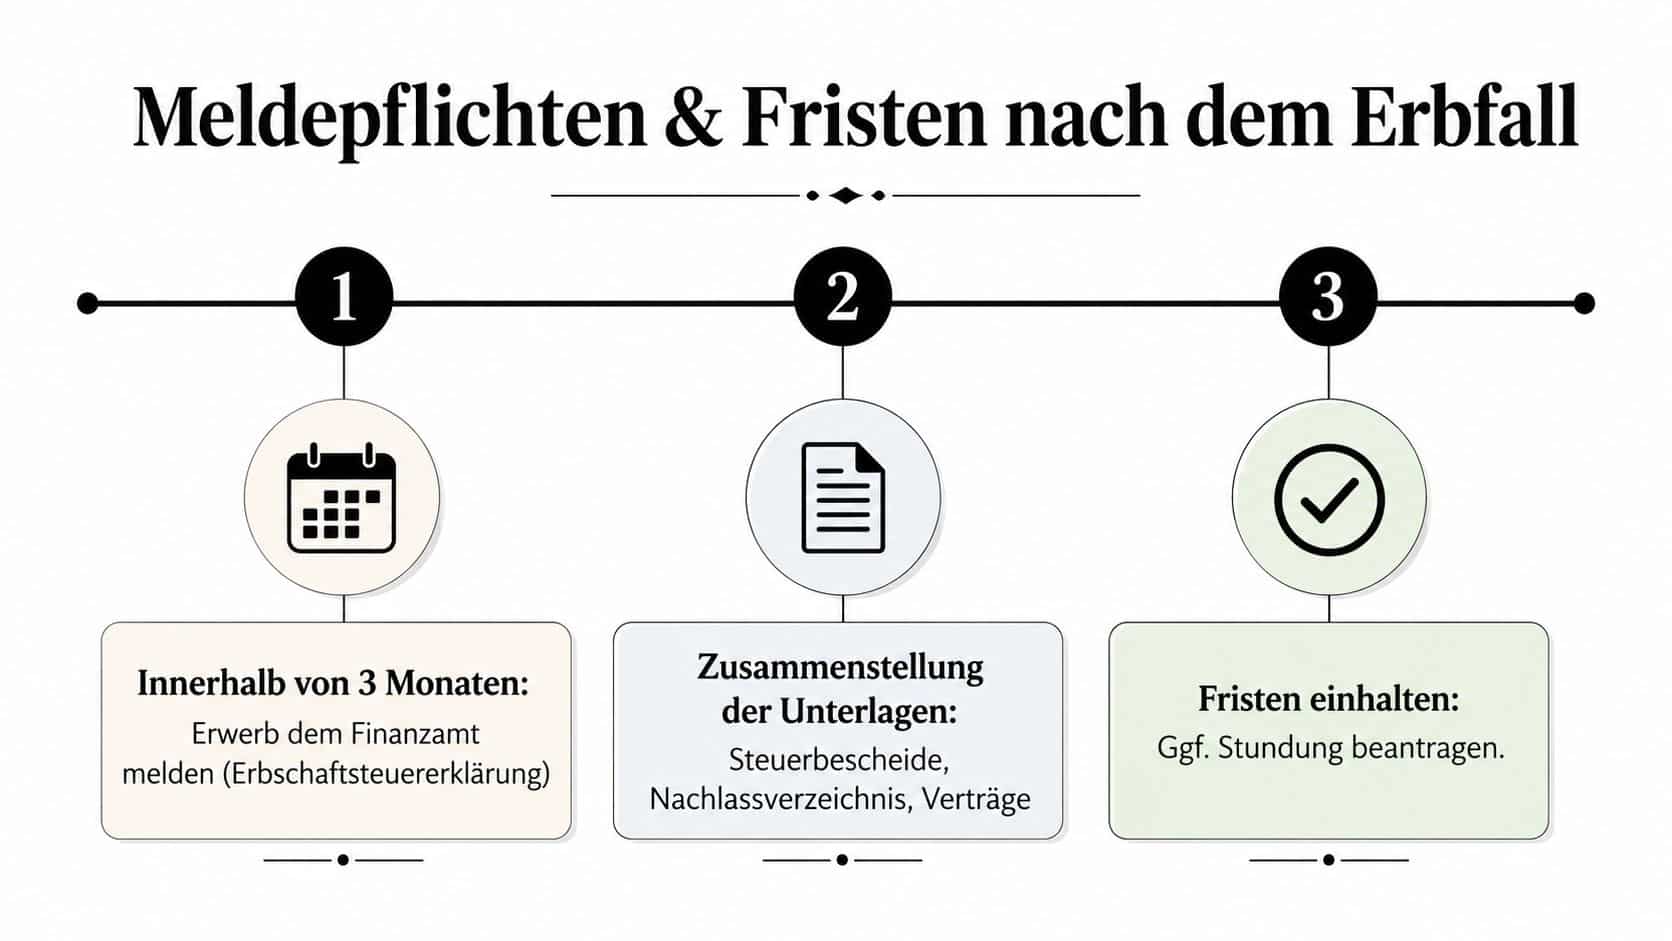
Erben müssen den Erwerb dem zuständigen Finanzamt grundsätzlich innerhalb von drei Monaten anzeigen, nachdem sie vom Erbfall erfahren haben. Die Anzeige sollte persönliche Daten des Erblassers und der Erben, das Todesdatum, das Verwandtschaftsverhältnis und eine erste Übersicht über den Nachlass enthalten.
Banken, Versicherungen und Notare können das Finanzamt über den Todesfall informieren. Wer deshalb auf eine eigene Anzeige verzichtet, geht ein unnötiges Risiko ein. Die automatische Mitteilung ersetzt nicht die sorgfältige Prüfung der eigenen Pflichten.
Was vor der Haushaltsauflösung dokumentiert werden sollte
Vor einer Entrümpelung sollten Angehörige ein Nachlassverzeichnis erstellen. Dazu gehören:
- Vermögenswerte: Immobilien, Konten, Versicherungen und auffällige Gegenstände erfassen.
- Fotos: Räume, Schränke, Schmuck, Sammlungen und technische Geräte fotografieren.
- Unterlagen: Kaufbelege, Zertifikate, Verträge und frühere Schätzungen sichern.
- Zuordnung: Festhalten, welcher Erbe welchen Gegenstand übernimmt oder veräußert.
Wer Gegenstände voreilig verkauft oder entsorgt, erschwert eine spätere Bewertung. Eine fachgerechte Nachlassauflösung beginnt deshalb mit der Sicherung der Informationen, nicht mit dem Abtransport.
Häufige Fehler bei Freibeträgen und Nachlassbewertung
Viele Familien unterschätzen nicht nur den Wert eines Nachlasses, sondern auch die Bedeutung einzelner Freibeträge. Der häufigste Fehler besteht darin, nur auf den persönlichen Freibetrag zu schauen und zusätzliche Regelungen nicht zu prüfen.
- Versorgungsfreibetrag vergessen: Ehepartner sollten den zusätzlichen Freibetrag von 256.000 Euro und mögliche Kürzungen durch Versorgungsbezüge prüfen.
- Immobilie falsch einschätzen: Eine zu niedrige oder zu hohe Bewertung kann Rückfragen und Nachweise auslösen. Unterlagen und fachliche Bewertungen gehören deshalb frühzeitig in die Akte.
- Hausrat pauschal ansetzen: Der tatsächliche Wert kann deutlich unter einer pauschalen Annahme liegen. Eine nachvollziehbare Liste mit Fotos ist belastbarer.
- Frühere Schenkungen übersehen: Frühere Übertragungen müssen bei der steuerlichen Prüfung berücksichtigt werden. Vorerwerbe sollten vollständig dokumentiert werden.
- Zugewinnausgleich nicht prüfen: Bei Ehepaaren kann der güterrechtliche Ausgleich eine wichtige Rolle spielen. Ein Notar oder Steuerberater muss die konkrete Gestaltung bewerten.
Wer eine Wohnung räumt, sollte außerdem zwischen Marktwert, Erinnerungswert und Entsorgungswert unterscheiden. Viele Möbel haben emotional große Bedeutung, erzielen aber keinen nennenswerten Erlös. Gold, Schmuck, Münzen, Antiquitäten, Designer-Möbel, Markenwerkzeug und Sammlerstücke verdienen dagegen eine gesonderte Prüfung, bevor sie in die Entsorgung gelangen.
Eine strukturierte Haushaltsauflösung mit Wertanrechnung, sortierter Entsorgung und besenreiner Übergabe entlastet die Familie organisatorisch. Die steuerliche Verantwortung bleibt trotzdem bei den Erben und sollte bei größeren oder unübersichtlichen Nachlässen professionell geprüft werden.
Wenn Sie Unterstützung bei der Nachlasssortierung, Wertanrechnung oder Haushaltsauflösung in NRW benötigen, begleitet NRW-Haushaltsauflösung Sie bei der geordneten Räumung und dokumentierten Übergabe. Lassen Sie vor der Entsorgung wertvoller Gegenstände den Bestand prüfen und fordern Sie eine unverbindliche Beratung für Ihre konkrete Situation an.


